Reporter les échéances d’un prêt immobilier permet de réduire temporairement les sommes à payer, mais ne supprime pas la dette. Le capital est remboursé plus lentement, ce qui entraîne généralement une prolongation du crédit et une augmentation de son coût total. Les conséquences dépendent toutefois du type de report, du taux d’intérêt, du capital restant dû et des conditions de reprise des remboursements.
Un report partiel n’a pas les mêmes effets qu’une suspension totale. Pour évaluer l’intérêt de cette solution, il faut comparer la trésorerie libérée immédiatement avec les intérêts supplémentaires, l’assurance et la nouvelle date de fin du prêt.
Report partiel ou total : que paie-t-on réellement ?
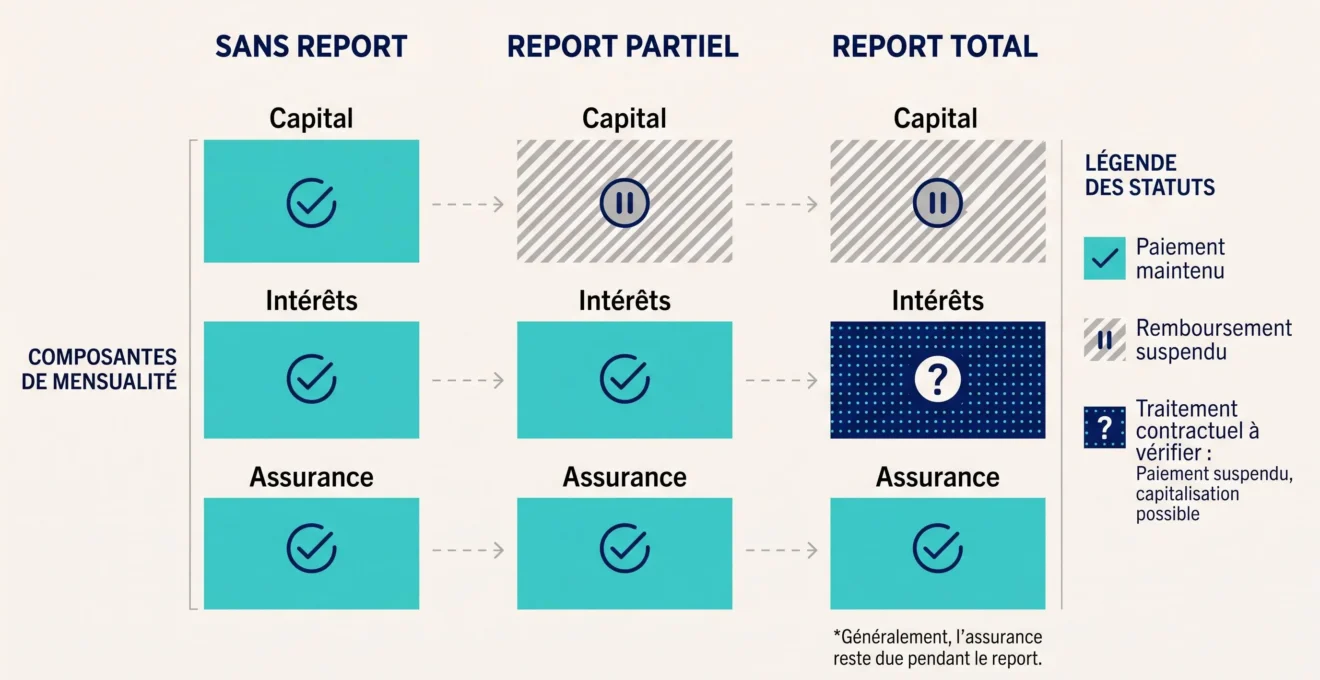
Une mensualité immobilière comprend généralement une part de capital, des intérêts et, lorsqu’elle est souscrite, une cotisation d’assurance emprunteur. Le report modifie la façon dont ces composantes sont réglées.
Dans un report partiel portant sur le capital, l’emprunteur cesse temporairement d’amortir sa dette, mais continue à payer les intérêts et l’assurance prévue. Dans un report total du capital et des intérêts, ces deux paiements sont suspendus pendant la période convenue. L’assurance peut néanmoins rester payable, et les intérêts non réglés sont traités selon les modalités contractuelles.
| Situation | Capital | Intérêts | Assurance |
|---|---|---|---|
| Sans report | Remboursé normalement | Payés selon l’échéancier | Selon le contrat |
| Report partiel du capital | Amortissement suspendu | Généralement payés | Généralement maintenue |
| Report total | Amortissement suspendu | Paiement différé, selon le contrat | Peut rester payable |
La distinction est essentielle : ne plus rembourser de capital signifie conserver une dette plus élevée que dans le calendrier initial. Pour comprendre pourquoi cela influe sur le financement, il est utile de comprendre les taux immobiliers et les composantes du coût d’un emprunt.
Pourquoi le report peut-il prolonger le prêt immobilier ?
Dans un prêt amortissable, chaque échéance normale réduit progressivement le capital restant dû. Si plusieurs échéances sont reportées, cette diminution ralentit ou s’interrompt. À la reprise, il reste donc davantage de capital à rembourser qu’en suivant le calendrier initial.
Deux conséquences sont possibles selon les conditions négociées. Le prêteur peut maintenir des mensualités proches de leur montant initial et prolonger le remboursement. Il peut aussi prévoir des échéances plus élevées après la suspension afin de limiter ou d’éviter l’allongement.
Trois mois de report ne signifient donc pas systématiquement trois mois supplémentaires de crédit. Les intérêts différés, leur éventuelle capitalisation, les mensualités de reprise et les clauses du contrat déterminent la nouvelle durée.
Lorsque vous envisagez de modifier le rythme de remboursement, la relation entre mensualité, durée et montant financé mérite d’être examinée. Vous pouvez simuler votre prêt immobilier SG pour explorer les paramètres d’un financement immobilier. Cette simulation générale aide à mieux comprendre leurs interactions, mais elle ne remplace pas le nouvel échéancier que votre prêteur devra établir pour chiffrer précisément le report d’un crédit déjà en cours.
Quel surcoût prévoir sur les intérêts et l’assurance ?
Les intérêts d’un prêt amortissable sont liés au capital restant dû et au taux appliqué. Lorsque le remboursement du capital s’arrête, les intérêts continuent généralement de courir. Dans un report partiel, ils sont habituellement réglés pendant la pause. Dans un report total, leur paiement peut être différé et ils peuvent, si les conditions applicables le prévoient, être ajoutés au capital.
À taux inchangé, le maintien d’un capital plus élevé peut ainsi générer davantage d’intérêts futurs. Un calcul simple permet d’illustrer les intérêts dus pendant la suspension, sans les confondre avec le surcoût final.
Exemple de calcul : avec un capital restant dû hypothétique de 150 000 € et un taux nominal annuel fixe de 3 %, les intérêts mensuels, calculés simplement par 150 000 × 0,03 ÷ 12, représentent 375 €. Trois mois sans amortissement du capital produisent ainsi 1 125 € d’intérêts, hors assurance et frais. Ce montant correspond aux intérêts de cette période, pas au surcoût total du report.
Le coût final dépend également du maintien des primes d’assurance pendant la suspension et de leur éventuel prolongement après la date de fin initiale.
Pour mesurer le véritable surcoût, commencez par distinguer la trésorerie temporairement libérée du coût supplémentaire du crédit : ne pas verser une mensualité immédiatement ne signifie pas économiser définitivement cette somme. Comparez ensuite, à la même date, les intérêts et cotisations d’assurance restant à payer dans l’échéancier initial et dans celui proposé après report. Ajoutez les frais de réaménagement effectivement applicables au scénario modifié. La différence entre ces coûts représente le surcoût du report. Examinez séparément la nouvelle date de fin et les mensualités de reprise : un crédit qui se termine plus tard ou qui exige des versements plus élevés peut peser différemment sur votre budget. Les dépenses identiques déjà acquittées ne doivent pas être comptées deux fois.
Le ministère de l’Économie rappelle, dans ses solutions aux difficultés de remboursement, qu’un réaménagement peut prolonger le crédit et augmenter son coût. Il recommande donc de demander une nouvelle simulation avant d’accepter.
Comment comparer deux échéanciers avant d’accepter ?
Le montant temporairement économisé ne suffit pas pour juger un report. Pour mesurer son intérêt, rassemblez les caractéristiques de votre prêt puis demandez au prêteur un calendrier actualisé.
- Le capital restant dû à la date envisagée du report.
- Le taux nominal et les modalités de calcul des intérêts.
- La mensualité actuelle hors assurance.
- Le montant et les modalités de la cotisation d’assurance.
- Le nombre de mensualités que vous souhaitez reporter.
- La date de fin initiale et la durée résiduelle du crédit.
- Obtenez le tableau d’amortissement restant sans modification du crédit.
- Demandez les nouveaux tableaux correspondant aux reports partiel et total envisageables.
- Additionnez les échéances futures, l’assurance et les frais applicables pour chaque scénario, en comparant les mêmes postes.
- Comparez la différence de coût, la date de fin et le montant des mensualités après reprise.
Une estimation générale peut aider à comprendre la relation entre taux, durée et mensualités. Pour mesurer le report d’un prêt existant, c’est toutefois l’échéancier établi selon les clauses de votre contrat qui permet de comparer les conséquences financières des solutions proposées.
Comment demander un report à sa banque ?
En France, commencez par consulter votre offre de prêt et ses éventuelles clauses de report ou de modulation. Elles peuvent préciser les conditions d’accès, les modalités de calcul et les conséquences sur les remboursements.
Contactez ensuite votre prêteur, de préférence avant l’apparition d’un impayé. Expliquez votre difficulté temporaire et formulez une demande écrite, accompagnée des justificatifs utiles. Le ministère de l’Économie recommande notamment de formaliser cette démarche par courrier avec accusé de réception.
Le report amiable n’est pas un droit automatiquement accordé. Si aucune disposition contractuelle ne le prévoit, la banque peut refuser. Avant de donner votre accord à une proposition, demandez le nouvel échéancier, la date de fin et le coût restant total.
Dans le cadre d’une négociation amiable pour obtenir des délais de paiement, le prêteur peut demander une indemnité, dont le montant est négociable et encadré ; elle n’est pas automatiquement due pour tout report. La DGCCRF rappelle, dans sa fiche sur les documents du crédit immobilier, l’importance de vérifier les conditions financières applicables avant de s’engager.
Quelles alternatives si le report coûte trop cher ?
Lorsque la difficulté financière est limitée, la modulation temporaire des mensualités peut être envisagée si le contrat le permet. Elle réduit les sorties d’argent sans nécessairement interrompre totalement le remboursement. Son intérêt doit être vérifié à partir du coût global et de la mensualité de reprise.
Si la difficulté résulte d’un événement couvert par l’assurance emprunteur, examinez les garanties prévues : certaines situations d’incapacité, d’invalidité ou de perte d’emploi peuvent ouvrir droit à une prise en charge, sous réserve des exclusions, délais et conditions contractuelles.
Ces solutions n’agissent pas de la même manière sur le calendrier : la modulation adapte les versements, tandis que le report suspend temporairement certaines composantes de la mensualité. Une comparaison visuelle permet de comprendre pourquoi la date de fin du crédit peut se déplacer.
Enfin, en cas de difficultés sérieuses et persistantes, une démarche judiciaire peut être envisagée. En France, si les démarches amiables échouent, il est possible de demander un délai judiciaire. Le juge des contentieux de la protection peut reporter ou échelonner les sommes dues dans la limite de deux ans, selon les circonstances et les conditions légales.
Ce délai judiciaire ne correspond pas à une option de report contractuel : il dépend d’une décision du juge. L’assurance, de son côté, ne peut intervenir que lorsqu’une garantie couvre effectivement la situation de l’emprunteur.
Choisir un report compatible avec son budget
Reporter ses échéances, c’est un peu comme reprendre son souffle en pleine course : le soulagement est immédiat, mais la distance à parcourir, elle, ne disparaît pas. La baisse des paiements est visible tout de suite ; son coût, lui, se révèle plus tard, sous la forme d’intérêts supplémentaires, d’une durée allongée ou de mensualités de reprise plus élevées.
Avant de dire oui, prenez donc le temps de comparer les échéanciers écrits proposés, de simuler le montant des mensualités une fois le report terminé et de vérifier que la nouvelle durée reste compatible avec votre budget, aujourd’hui comme dans plusieurs années.
Et si la difficulté n’a rien de passager, le report ne suffira peut-être pas. Dans ce cas, il peut être judicieux d’étudier l’intérêt de renégocier son prêt immobilier : mesurez alors les économies possibles, mais aussi les frais associés, pour savoir si l’opération en vaut vraiment la peine.